この記事にはアフィリエイト広告を含みます。
中古マンションの購入費とリノベーション費用は、条件を満たせば一つの住宅ローンで借りられる場合があります。
ただし、「まとめて借りられる」ことと、「工事の支払い時に必要なお金がすべて用意される」ことは同じではありません。物件決済と工事代金の支払い時期が異なるためです。
この記事では、住宅ローンへ工事費をまとめる方法と、審査・見積もり・融資実行で確認する項目を整理します。
主な資金調達方法
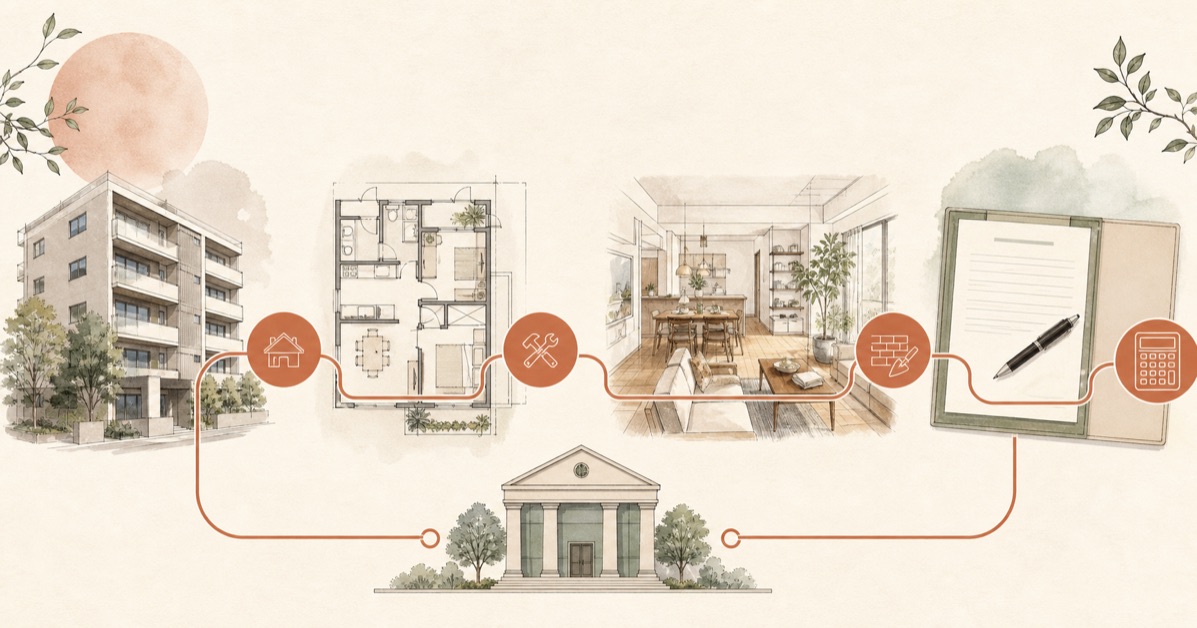
物件購入費と工事費を一つの住宅ローンへまとめる
中古住宅購入とリノベーション費用を一体で借りる方法です。一般に、リフォームローンより返済期間を長く設定できる商品や、住宅ローンの金利体系を使える商品があります。
ただし、金融機関ごとに対象工事、借入上限、自己資金、施工会社、見積書・契約書の提出期限などが異なります。
住宅ローンとリフォームローンを別に借りる
物件購入は住宅ローン、工事はリフォームローン等で借りる方法です。
工事会社や時期の自由度が上がる場合がある一方、返済が二本になり、金利、期間、審査、諸費用も別々に確認する必要があります。無担保型のリフォームローンは、住宅ローンより金利が高く、返済期間も短い商品が一般的です。
工事費の一部または全部を自己資金で払う
借入を抑えられますが、手元資金を使い切ると、解体後の追加工事や入居後の支出に対応できません。
生活防衛資金と工事予備費を残したうえで配分します。
一体型ローンを先に検討するメリット
購入費と工事費を住宅ローンへまとめられれば、工事費にも住宅ローンの金利体系と長い返済期間を適用できる可能性があります。別途リフォームローンを借りる場合に比べ、毎月返済額を抑えやすい点がメリットです。
金利を比べるときは、同じ時点の適用金利と条件を確認します。たとえば三菱UFJ銀行の住宅ローン金利とネットDEリフォームローンでは、借入目的や商品条件が異なります。表示金利だけでなく、自分に適用される金利、借入期間、手数料・保証料、団体信用生命保険を同じ条件で比べてください。返済期間を延ばすと月々の負担を抑えられても、利息を含む総返済額が増える場合があります。
一体型ローンを利用できるかは、金融機関の商品条件だけでなく、売買契約から正式審査までに工事の概算見積書や図面、工事請負契約書などを用意できるかにも左右されます。そのため、物件購入後に検討を始めるより、物件探しと同時に資金計画と施工会社選びを進めることが大切です。
「一体型」の意味を金融機関ごとに確認する
一体型ローンという言葉は、すべての商品で同じ仕組みを意味するとは限りません。
確認したいのは次の点です。
- 物件代と工事費を同じ契約で借りるのか
- 融資実行は一回か、分割できるか
- 工事中の支払いに立替・つなぎ融資が必要か
- 対象となる工事・施工会社に条件があるか
- 工事完成・入居の期限があるか
- 技術基準や検査が必要か
住宅金融支援機構の「フラット35リノベ」には、中古住宅購入後に自らリフォームする「リフォーム一体タイプ」があります。2026年4月時点の必要書類では、性能向上工事、工事後の技術基準、維持保全措置、適合証明検査などの要件が示されています(フラット35リノベ・リフォーム一体タイプ必要書類)。
制度名だけで利用可能と判断せず、最新要件を取扱金融機関と適合証明機関へ確認してください。
最も重要なのは融資実行と工事支払いのタイミング
一般的に、中古マンションの購入代金は物件引渡し時に決済します。一方、リノベーション工事は、契約時、着工時、中間時、完成時など複数回に分けて支払う場合があります。
たとえば融資全額が工事完成後に実行される仕組みなら、着工金・中間金を一時的に用意する必要があります。
次の表を金融機関と工事会社の両方へ見せて確認します。
| 支払い時期 | 支払先 | 金額 | 支払原資 |
|---|---|---|---|
| 売買契約 | 売主・仲介会社等 | 自己資金等 | |
| 物件決済 | 売主・司法書士等 | 住宅ローン等 | |
| 設計・工事契約 | リノベ会社 | ||
| 着工 | リノベ会社 | ||
| 工事中 | リノベ会社 | ||
| 完成・引渡し | リノベ会社 |
「借入総額は足りるが、支払日に現金がない」という状態を防ぎます。
つなぎ融資・分割実行を確認する
工事代金の支払いが住宅ローン実行より先になる場合、次の方法が考えられます。
- 自己資金で一時的に支払う
- 金融機関のつなぎ融資を利用する
- 融資を分割実行してもらう
- 工事会社と支払時期を調整する
つなぎ融資等には、金利、手数料、担保、利用期間などの条件があります。一体型ローンに自動で含まれるとは考えず、別途確認します。
物件が見つかる前に相談する理由
購入申込後は、売買契約、ローン審査、決済までの期限が設定されます。その段階で初めて施工会社を探すと、概算プランと見積書が間に合わない場合があります。
物件探し前に次を準備します。
- 総予算と自己資金を整理する
- 希望工事の概算を相談する
- 一体型ローンを扱う金融機関の候補を確認する
- 審査に必要な見積書・図面・契約書と期限を聞く
- 候補物件が出た際の購入前調査体制を決める
仲介会社と施工会社を別々に選んでも一体型ローンを組める場合はあります。ただし、買主が売買契約の期限、現地調査、概算プラン、見積書、工事契約、ローン審査の日程を両社と調整する必要があり、書類が期限に間に合わないと利用しにくくなります。
ワンストップリノベーション対応会社なら、物件探し、購入前の建築確認、工事見積もり、ローン審査の予定を同じ窓口で連携しやすく、買主が仲介会社と施工会社の間を取り持つ負担を減らせます。一体型ローンが必ず利用できるわけではありませんが、必要な確認と書類準備を進めやすい点は大きな利点です。融資可否と適用条件を決めるのは金融機関なので、候補商品は早めに金融機関へ確認します。
住宅ローンを含む総予算と物件探しの順序を相談したい方は、全国各地に相談拠点があるリノベる。のイベントや個別相談も利用できます。希望地域で、物件探し・工事見積もり・ローン準備を連携できるか確認してください。

中古購入とリノベーションを一体で考える資金計画について相談できます。
審査・申込時に求められ得る書類
商品・審査段階により異なりますが、次のような書類を求められる場合があります。
- 本人確認・収入関係書類
- 物件概要、売買契約書、重要事項説明書
- 登記事項証明書等
- リノベーションの見積書
- 工事請負契約書
- 図面・工事内容の資料
- 建築確認・検査・適合証明関係書類
- 自己資金を確認する資料
事前審査では概算見積もり、正式審査では工事請負契約書など、段階で必要資料が変わることがあります。
比較する項目
金利だけでなく、次を比較します。
- 借入可能な対象費用
- 融資実行の時期と回数
- つなぎ融資・分割実行
- 事務手数料・保証料・登記費用等
- 団体信用生命保険
- 返済期間と完済時年齢
- 繰上返済の条件
- 変動・固定など金利タイプ
- 技術基準・検査
- 施工会社・工事期限の条件
実質的な負担は金利だけで決まりません。諸費用と一時的な立替資金を含めて比較します。
補助金・税制はローン計画と分けて考える
補助制度や税制優遇を利用できる場合でも、工事完了後の申請・還付となることがあります。予算成立の前提にせず、入金時期まで確認します。中古住宅の取得と工事を同時に進める場合は、中古購入+リノベーションで使える補助金も確認してください。
制度は年度、予算消化、工事契約・着工時期、製品、施工事業者登録などで変わります。所得税・固定資産税・住宅ローン減税の条件は、リノベーションで使える減税制度で整理しています。適用可否は公式情報と専門家へ確認してください。
金融機関へ聞く12項目
- 物件代と工事費を一つの住宅ローンで借りられますか。
- 設計料・諸費用・仮住まい等は融資対象ですか。
- 融資実行はいつ、何回ですか。
- 着工金・中間金へ分割実行できますか。
- つなぎ融資の条件と費用は何ですか。
- 見積書・工事契約書はいつまでに必要ですか。
- 工事内容・施工会社に条件はありますか。
- 工事完成・入居期限はありますか。
- 技術基準・検査・適合証明は必要ですか。
- 金利以外の諸費用はいくらですか。
- 工事費が増減した場合、借入額を変更できますか。
- 売買契約のローン特約は工事費部分も含みますか。
ローン特約の解釈は契約ごとに異なるため、仲介会社・金融機関・必要に応じて専門家へ確認します。
金融機関が示す借入可能額と、無理なく返しながら使ってよい金額は同じではありません。暮らしとライフイベントから購入予算を逆算する方法も確認し、金利上昇や収入減少を含めて試算してください。
まとめ
住宅ローンへリノベーション費用をまとめられる場合でも、見積書の提出期限と融資実行・工事支払いのタイミングが重要です。
物件購入後にローンを探すのではなく、物件探し前から総予算、施工会社、金融機関を並行して検討してください。
特に一体型ローンを希望する場合は、物件探しから設計・施工まで連携できるワンストップ会社へ早めに相談すると、見積書や審査書類の準備を進めやすくなります。
費用の全体像は中古マンション購入+リノベーションの総費用、現金が必要な時期は中古マンション購入で現金はいくら必要?で整理しています。
—
ローン審査と工事見積もりを並行して進められる相談先は、ワンストップリノベーション会社の比較方法から確認できます。
※金利、商品、審査、税制、補助制度は変更されます。この記事は一般的な情報であり、融資の可否や条件を保証するものではありません。金融機関等へ最新情報をご確認ください。